
PKN Orlen S.A.
1. Profil spółki — kim jest PKN Orlen?
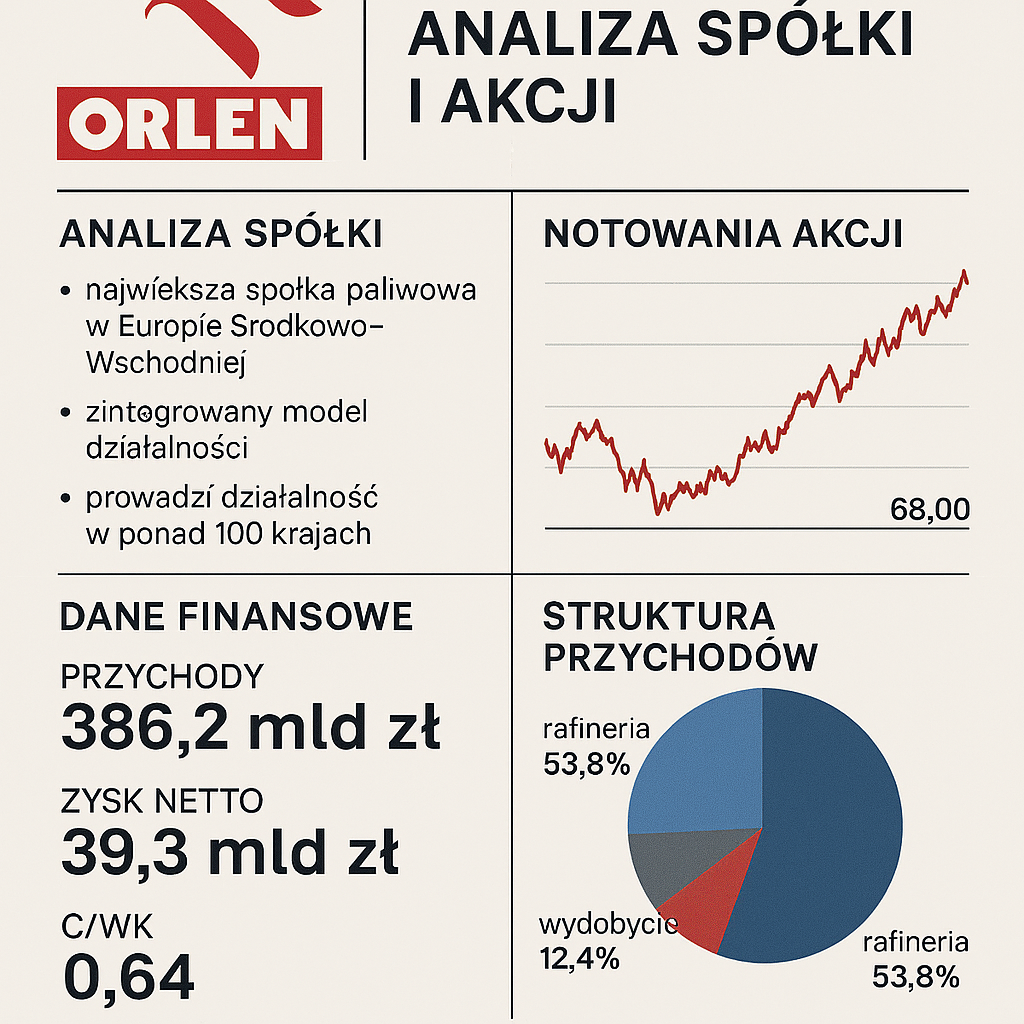
PKN Orlen S.A. to największa polska spółka publiczna i jeden z największych koncernów energetycznych w Europie Środkowo-Wschodniej. Po fuzjach z Grupą Lotos (2022) i PGNiG (2022) oraz przejęciu Energi, Orlen stał się zintegrowanym multienergetycznym gigantem obecnym w całym łańcuchu wartości — od wydobycia ropy i gazu, przez rafinację i petrochemię, po dystrybucję i sprzedaż detaliczną energii elektrycznej, gazu i paliw.
2. Notowania i kluczowe dane rynkowe
Akcje PKN Orlen w 2025 roku znalazły się pod presją — kurs spadł o ok. 18% rok do roku. Inwestorzy dyskontowali niższe marże rafineryjne, ryzyko regulacyjne sektora paliwowego oraz obawy o dywidendę w obliczu rosnących capex-ów na transformację energetyczną.
* Dane przybliżone, uwzględniają podział akcji (split 1:2 w 2023). Źródło: GPW/Stooq.
3. Wyniki finansowe — analiza
Wyniki finansowe Grupy Orlen są silnie uzależnione od marż rafineryjnych, cen ropy naftowej oraz marż petrochemicznych. Rok 2022 był rekordowy dzięki wysokim marżom po wybuchu wojny w Ukrainie — od 2023 trwa normalizacja.
| Wskaźnik | 2021 | 2022 | 2023 | 2024 (szac.) |
|---|---|---|---|---|
| Przychody (mld zł) | ~90 | ~278 | ~270 | ~300 |
| EBITDA (mld zł) | ~8,5 | ~26,1 | ~22,4 | ~19,8 |
| Zysk netto (mld zł) | ~5,4 | ~20,1 | ~15,8 | ~11,2 |
| EPS (zł/akcję) | ~5,20 | ~19,30 | ~8,60 | ~10,20 |
| Dług netto (mld zł) | ~4,2 | -12,1 (gotówka) | ~18,4 | ~28,6 |
| CAPEX (mld zł) | ~5,1 | ~7,3 | ~14,2 | ~18,0 |
| ROE (%) | ~14% | ~38% | ~20% | ~14% |
* Dane za 2021 dotyczą wyłącznie PKN Orlen przed fuzjami. Dane za 2022–2024 obejmują Grupę Orlen po konsolidacji. Dane za 2024 są szacunkowe.
4. Struktura przychodów i segmenty działalności
Po fuzjach Orlen operuje w kilku kluczowych segmentach. Udział w EBITDA Grupy (szacunki 2024):
⛽ Rafineria i hurt
Przerób ropy, produkcja paliw i sprzedaż hurtowa. Silnie zależny od marż crack spread. Rafinerie w Polsce, Czechach, Litwie i Niemczech.
🏪 Detal (stacje paliw)
Sieć stacji Orlen, Bliska, Star, Benzina w 6 krajach. Stabilny segment, rosnąca rola sklepów convenience i ładowarek EV.
⚡ Energetyka i OZE
Dystrybucja i sprzedaż energii elektrycznej (spuścizna Energa i PGNiG). Farmy wiatrowe, morska energetyka wiatrowa (Baltic Power).
🔵 Gaz ziemny
Dystrybucja i sprzedaż gazu (spuścizna PGNiG). Import LNG przez terminal w Świnoujściu. Wydobycie gazu w Polsce i Norwegii.
🧪 Petrochemia
Produkcja polimerów, nawozów (Anwil), tworzyw sztucznych. Pod presją taniej petrochemii azjatyckiej i słabego popytu europejskiego.
5. Polityka dywidendowa PKN Orlen
Orlen od lat jest jedną z najbardziej hojnych spółek dywidendowych na GPW. Zarząd zadeklarował politykę corocznego wzrostu dywidendy — niezależnie od wyników w danym roku.
* Dane po uwzględnieniu splitu 1:2 z 2023 roku. Dywidenda za 2020 nie została wypłacona ze względu na COVID-19.
6. Wycena fundamentalna — wskaźniki
PKN Orlen przy bieżących poziomach cenowych wyceniany jest z wyraźnym dyskontem do zachodnioeuropejskich odpowiedników (Shell, TotalEnergies, ENI).
| Wskaźnik | PKN Orlen | Shell | TotalEnergies | ENI |
|---|---|---|---|---|
| P/E (TTM) | ~6,2× | ~12,4× | ~11,8× | ~8,9× |
| EV/EBITDA | ~4,8× | ~6,2× | ~5,9× | ~4,1× |
| P/BV | ~0,85× | ~1,4× | ~1,6× | ~0,9× |
| Stopa dywidendy | ~6,7% | ~4,1% | ~5,2% | ~6,4% |
| Dług netto/EBITDA | ~1,4× | ~0,8× | ~0,6× | ~0,5× |
| ROE | ~14% | ~11% | ~14% | ~12% |
7. Ryzyka inwestycyjne
🏛️ Ryzyko regulacyjne i polityczne
Skarb Państwa posiada ~49% akcji i wywiera istotny wpływ na strategię. Decyzje biznesowe bywają podporządkowane celom politycznym. Zmiana rządu może wpłynąć na strategię i dywidendę.
🛢️ Ryzyko cen surowców
Marże rafineryjne i petrochemiczne są bardzo cykliczne. Rok 2024 przyniósł normalizację po rekordach z 2022. Przy dalszym spadku crack spreadów wyniki będą pod presją — co może zagrozić dywidendzie.
⚡ Ryzyko transformacji energetycznej
Elektryfikacja transportu długoterminowo zmniejsza popyt na paliwa. Spółka inwestuje w EV charging i OZE, ale CAPEX na transformację to ponad 40 mld zł do 2030 roku.
💸 Ryzyko zadłużenia
Dynamiczny wzrost długu netto (z 0 do ~28 mld zł w 2 lata) przy ambitnej polityce dywidendowej. Wzrost stóp lub pogorszenie wyników może wymusić rewizję dywidendy.
🌍 Ryzyko geopolityczne
Ekspozycja na Europę Środkowo-Wschodnią i zależność od importu ropy generuje ryzyko geopolityczne. Konflikt na Ukrainie bezpośrednio wpływa na koszty i łańcuchy dostaw.
🔀 Ryzyko integracji po fuzjach
Integracja Lotosu, PGNiG i Energi to złożony proces. Synergie wyceniane na kilka miliardów złotych rocznie są w trakcie realizacji. Ryzyka operacyjne i kulturowe są realne.
8. Perspektywy i Strategia Orlen 2030
| Obszar | Cel 2030 | Stan obecny (2024) | Ocena realizacji |
|---|---|---|---|
| EBITDA grupy | ~30 mld zł | ~19,8 mld zł | 🟡 W trakcie |
| Moc zainstalowana OZE | 9 GW | ~2,5 GW | 🟡 W trakcie |
| Morska energetyka wiatrowa | 1,2 GW (Baltic Power) | W budowie | 🟡 W harmonogramie |
| Stacje ładowania EV | 1 000 punktów | ~400 punktów | 🟡 W trakcie |
| Wydobycie węglowodorów | +50% vs 2021 | ~+20% | 🟡 W trakcie |
| Redukcja emisji CO₂ | -25% vs 2019 | ~-10% | 🔴 Opóźnienie |
| Dywidenda | Rosnąca r/r | 4,15 zł/akcję | 🟢 Realizowana |
9. Werdykt analityczny
Ocena PKN Orlen jako inwestycji (marzec 2026)
10. FAQ
Czy PKN Orlen to dobra spółka dywidendowa?
Gdzie kupić akcje PKN Orlen?
Kiedy jest dzień dywidendy PKN Orlen?
Jak fuzje z Lotosem i PGNiG wpłynęły na wartość akcji?
Czy Orlen skorzysta na transformacji energetycznej?
Jak opodatkowane są dywidendy z PKN Orlen?
Artykuł ma charakter wyłącznie edukacyjny i informacyjny. Dane finansowe są przybliżone i opierają się na publicznie dostępnych raportach spółki. Nie stanowi rekomendacji inwestycyjnej. Przed podjęciem decyzji zapoznaj się z aktualnymi raportami na stronie relacji inwestorskich PKN Orlen.
„`
